Existe um benefício de um salário mínimo por mês que não exige um único dia de contribuição ao INSS. Ele atende duas pessoas muito específicas: quem tem deficiência de longo prazo e quem já completou 65 anos, sempre em famílias de baixa renda. Muita gente que tem direito nunca pediu, por achar que “não vale a pena tentar”. E muita gente que pediu recebeu uma negativa que poderia ter sido evitada.
O BPC — Benefício de Prestação Continuada, previsto na Lei Orgânica da Assistência Social — é um direito garantido pela Constituição. Em 2026, ele corresponde a R$ 1.621,00 por mês. No entanto, o caminho até a concessão tem detalhes que decidem o resultado: a conta da renda, o CadÚnico, os laudos e, agora, uma mudança de regra que vem gerando negativas em massa.
Neste post, eu explico quem tem direito ao BPC/LOAS, como se faz a conta da renda, o que fazer quando o INSS nega e o que fazer quando o benefício é cortado. Sem juridiquês, porque essa informação precisa chegar a quem mais precisa dela.
O que você vai encontrar neste post
- O que é o BPC e por que ele não é aposentadoria
- Os dois grupos que têm direito
- A conta da renda: quem entra, o que não conta e as exceções
- A polêmica do Bolsa Família no cálculo
- CadÚnico e biometria: o passo que trava a maioria dos pedidos
- O INSS negou: recurso ou ação judicial
- O benefício foi cortado: como reativar
- Um caso concreto, com contas
- Perguntas frequentes
O BPC não é aposentadoria
Essa é a primeira confusão a desfazer. O BPC é um benefício assistencial, não previdenciário. Ou seja: não depende de contribuição, não depende de carência e não depende de tempo de trabalho. Quem nunca contribuiu ao INSS um único mês pode receber.
Em compensação, por não ser aposentadoria, ele também não gera alguns direitos: não paga 13º salário e não se converte em pensão por morte para a família. Ele também não pode ser acumulado com outro benefício da Previdência ou de outro regime, salvo as exceções previstas em lei, como a assistência médica e as pensões especiais de natureza indenizatória.
O valor é sempre de um salário mínimo — nunca mais, nunca menos.
Quem tem direito: os dois grupos
A lei alcança duas situações, e a pessoa precisa se encaixar em uma delas:
- Pessoa com deficiência, de qualquer idade. A lei fala em impedimento de longo prazo — de natureza física, mental, intelectual ou sensorial — que, em interação com barreiras, obstrua a participação plena na sociedade. “Longo prazo” significa efeitos por pelo menos 2 anos. Não é o diagnóstico que decide, e sim o quanto ele limita a vida da pessoa.
- Pessoa idosa com 65 anos ou mais. Aqui não há perícia médica: a análise gira em torno da renda e do cadastro.
Vale um destaque importante para as famílias: a lei reconhece a pessoa com transtorno do espectro autista como pessoa com deficiência para todos os efeitos legais. Isso não concede o benefício automaticamente — os demais requisitos continuam valendo —, mas afasta a discussão sobre o enquadramento.
A conta da renda
É aqui que a maior parte dos pedidos é decidida, e é aqui que mais se erra.
A regra: a renda mensal da família, dividida pelo número de pessoas, precisa ser de até um quarto do salário mínimo. Em 2026, isso significa R$ 405,25 por pessoa.
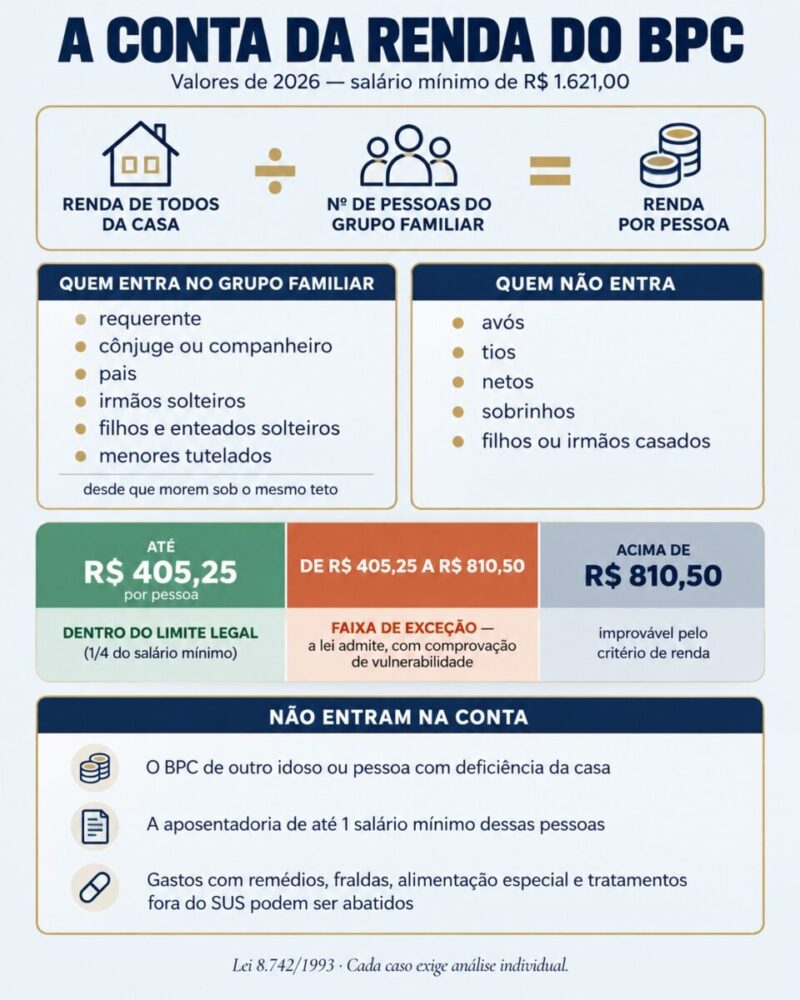
Mas “família” não é qualquer pessoa que mora na casa. A lei define o grupo familiar como o próprio requerente, o cônjuge ou companheiro, os pais (e, na ausência de um deles, madrasta ou padrasto), os irmãos solteiros, os filhos e enteados solteiros e os menores tutelados — desde que vivam sob o mesmo teto. Portanto, ficam de fora avós, tios, netos, sobrinhos e filhos ou irmãos casados, ainda que morem junto.
E há valores que não entram na conta:
- O BPC já recebido por outro idoso ou pessoa com deficiência da mesma casa;
- A aposentadoria ou pensão de até um salário mínimo recebida por idoso ou pessoa com deficiência da família, conforme entendimento consolidado nos tribunais superiores.
Por fim, a lei prevê exceções. Quando a renda por pessoa fica entre um quarto e meio salário mínimo — em 2026, até R$ 810,50 —, é possível demonstrar vulnerabilidade por outros elementos, como o grau de dependência da pessoa e, sobretudo, os gastos com remédios, fraldas, alimentação especial e tratamentos que o SUS não oferece. Esses gastos podem ser abatidos da renda. Além disso, na Justiça o critério de um quarto nunca foi absoluto: o que se analisa é a situação real de vulnerabilidade.
A polêmica do Bolsa Família
Este é o ponto mais quente do BPC hoje, e quem recebeu negativa recente precisa conhecê-lo.
Até meados de 2025, o valor recebido a título de Bolsa Família não era computado na renda familiar para fins de BPC. O Decreto 12.534/2025 alterou o regulamento e revogou essa exclusão. Na prática, o INSS passou a somar o Bolsa Família à renda — o que, em muitas famílias, empurrou a per capita para cima do limite e gerou o indeferimento.
No entanto, a discussão está longe de encerrada. Decisões da Justiça Federal vêm afastando a aplicação do decreto, sob o fundamento de que um decreto não pode criar restrição a direito que a lei não previu. A primeira delas partiu de um Juizado Especial Federal em São Paulo, e o entendimento tem sido reproduzido em tribunais regionais, com apoio na jurisprudência que já excluía outros benefícios de valor mínimo do cálculo.
Ou seja: se o seu pedido foi negado porque o Bolsa Família entrou na conta, essa negativa é discutível. Cada caso exige análise, mas ela merece ser questionada.
CadÚnico e biometria: onde a maioria trava
Antes de pedir o BPC, a família precisa estar inscrita no Cadastro Único, feito no CRAS do município, com CPF de todos os moradores. O cadastro precisa estar atualizado — a cada 2 anos, ou imediatamente quando houver mudança de endereço, de composição familiar ou de renda. Desde 2026, também se exige a biometria de quem vai receber, como medida contra fraudes.
Sem isso, o pedido sequer é analisado. E, o que é pior, um CadÚnico com renda declarada de forma equivocada é a origem de boa parte das negativas: a família declara um valor estimado, o INSS usa esse número, e o benefício é negado por uma renda que não existe.
Por isso, organizar o cadastro antes do pedido não é burocracia. É a diferença entre uma concessão e um ano perdido.
O INSS negou. E agora?
Negativa não encerra o assunto. Os motivos mais comuns são três:
- Renda acima do limite. Verifique se o INSS somou pessoas que não integram o grupo familiar da lei, se computou o BPC ou a aposentadoria mínima de outra pessoa da casa, se incluiu o Bolsa Família ou se deixou de abater gastos com saúde.
- Perícia desfavorável. O perito entendeu que não há deficiência ou que o impedimento não dura 2 anos. A causa mais frequente são laudos genéricos, que trazem o diagnóstico mas não descrevem as limitações do dia a dia.
- Documentos, CadÚnico ou biometria. Costuma ser o caso mais simples: regulariza-se e pede-se de novo.
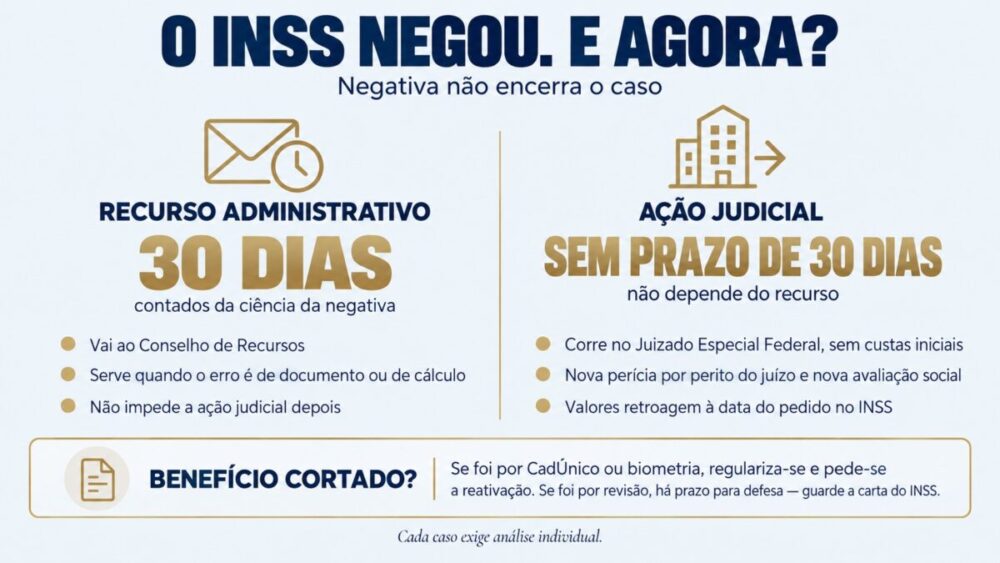
A partir daí, existem dois caminhos. O recurso administrativo, dirigido ao Conselho de Recursos, tem prazo de 30 dias contados da ciência da negativa e serve bem quando o erro é de documento ou de cálculo. A ação judicial não depende do recurso e pode ser proposta mesmo depois desse prazo. Ela corre no Juizado Especial Federal, sem custas iniciais, com nova perícia feita por perito do juízo e nova avaliação social — uma análise mais ampla do que a do INSS. Quando o pedido é acolhido, os valores retroagem à data em que o benefício foi requerido administrativamente.
O benefício foi cortado ou suspenso
O BPC não é definitivo: o INSS pode revê-lo periodicamente. A boa notícia é que a lei dispensou de nova perícia os casos de impedimento permanente, irreversível ou irrecuperável.
Quando o corte acontece, o motivo importa:
- CadÚnico desatualizado ou biometria pendente: costuma ser o caso mais rápido de resolver. Regulariza-se o cadastro no CRAS e pede-se a reativação.
- Revisão administrativa: há prazo para apresentar defesa e documentos, e a decisão pode ser levada à Justiça. Guarde a carta do INSS — é ela que traz o motivo e o prazo.
Um ponto que gera medo desnecessário: a pessoa com deficiência que começa a trabalhar com carteira assinada tem o BPC suspenso, não cancelado. Se o vínculo terminar, é possível voltar a receber sem novo processo. Há ainda o auxílio-inclusão, valor pago a quem, recebendo BPC, ingressa no mercado formal.
Um exemplo para ficar mais claro
Dona Sebastiana (nome fictício) tem 67 anos e mora em Feira de Santana com a filha e dois netos menores. A filha trabalha como diarista e recebe, em média, R$ 900,00 por mês. Ninguém mais tem renda. Dona Sebastiana nunca contribuiu ao INSS.
A conta. O grupo familiar, pela lei, é formado por ela, pela filha e pelos dois netos — quatro pessoas. Renda total de R$ 900,00 dividida por quatro dá R$ 225,00 por pessoa, abaixo do limite de R$ 405,25. Pelo critério de renda, ela se encaixa.
O que quase deu errado. No primeiro pedido, o INSS negou. Ao conferir o CadÚnico, a família descobriu que constava um genro que não morava mais na casa e uma renda declarada de R$ 1.500,00, valor antigo e nunca atualizado. Com o cadastro corrigido no CRAS e um novo requerimento, o quadro mudou.
Se a renda fosse maior. Suponha que a filha ganhasse R$ 1.800,00: a per capita subiria para R$ 450,00, acima do limite. Ainda assim, o caso mereceria análise, porque estaria dentro da faixa de exceção até R$ 810,50 — e os gastos mensais com os remédios de uso contínuo de dona Sebastiana poderiam ser abatidos.
Os valores são ilustrativos e cada caso exige análise individual. Mas a lição vale para todos: antes de pedir, confira o que está escrito no seu CadÚnico.
Perguntas frequentes
Preciso ter contribuído ao INSS?
Não. O BPC é assistencial. O que se exige é a condição (deficiência de longo prazo ou 65 anos ou mais), a renda familiar dentro dos limites e o CadÚnico atualizado.
Alguém da casa trabalha de carteira assinada. Isso impede?
Não por si só. O que conta é a renda total dividida pelo número de pessoas do grupo familiar da lei. Uma casa com quatro pessoas e um salário mínimo de renda, por exemplo, fica em torno do limite — e gastos com saúde podem ser abatidos.
Meu filho tem autismo. Ele pode ter direito?
Pode. A lei reconhece a pessoa com transtorno do espectro autista como pessoa com deficiência para todos os efeitos legais. O que o INSS avalia é o impedimento de longo prazo e as barreiras do dia a dia, além da renda da família. Laudos que descrevem essas limitações — e não apenas o diagnóstico — fazem diferença.
Já tem um idoso recebendo BPC em casa. Isso atrapalha?
O valor do BPC recebido por outro idoso ou pessoa com deficiência da mesma casa não entra no cálculo da renda. O mesmo vale para a aposentadoria de até um salário mínimo dessas pessoas.
O INSS negou há mais de 30 dias. Ainda dá para fazer algo?
Sim. O prazo de 30 dias é do recurso administrativo. A ação judicial não depende dele e pode ser proposta depois. Se o pedido for acolhido, os valores retroagem à data do requerimento no INSS.
Recebo Bolsa Família. Perco o BPC?
Os dois benefícios podem ser acumulados. O que mudou é que, desde o Decreto 12.534/2025, o INSS passou a incluir o valor do Bolsa Família no cálculo da renda para o BPC — o que tem gerado negativas. Decisões judiciais vêm afastando essa regra, e a discussão segue em aberto.
Quanto tempo demora?
No INSS, o prazo legal de análise é de 45 dias, mas na prática costuma ser maior. Na Justiça, o tempo depende da vara e da agenda de perícias, e é comum passar de um ano até a decisão.
Vocês são do INSS?
Não. Somos um escritório de advocacia particular, sem qualquer vínculo com o INSS. O pedido do BPC pode ser feito gratuitamente pelo aplicativo Meu INSS ou pelo telefone 135. O trabalho do advogado é a análise do direito, a organização do pedido e a defesa do caso quando o INSS nega ou corta o benefício.
Considerações finais
O BPC existe justamente para quem tem menos condições de percorrer caminhos burocráticos — e essa é a contradição do benefício. A boa notícia é que a maioria das negativas tem causa identificável: um CadÚnico desatualizado, uma renda mal declarada, um laudo que descreve o diagnóstico mas não a vida, uma conta que somou quem não deveria.
Se você, seu filho ou um familiar se encaixa em um dos dois grupos, o primeiro passo é simples e gratuito: conferir o CadÚnico no CRAS e organizar os documentos. E, se o INSS já negou ou cortou, saiba que existe caminho — no recurso ou na Justiça, onde a análise da vulnerabilidade é mais ampla. Cada situação exige uma leitura individual, com os comprovantes na mesa.
Se quiser um primeiro diagnóstico do seu caso, montamos uma página com um verificador de requisitos do BPC/LOAS: cinco perguntas rápidas que mostram como a sua situação se posiciona diante dos critérios da lei.
Por Camila Valverde — Sócia e responsável pela área previdenciária do escritório. Página da sócia